Budget 2027 : les députés rejettent le plafonnement de l’abattement fiscal des retraités, selon l’article transmis
Le projet de budget 2027 prévoit un plafond de 3 000 euros pour l’abattement fiscal retraités. Découvrez ce qui est confirmé et ce qui reste à vérifier.
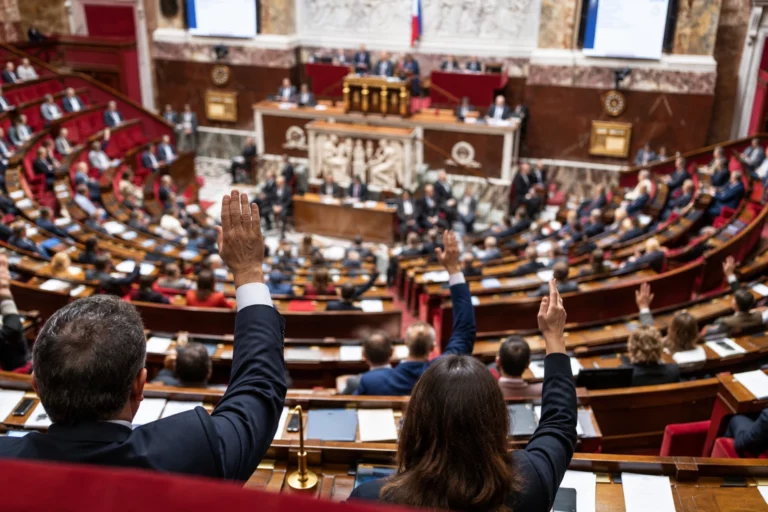
Les députés ont rejeté, jeudi 15 octobre 2026, la réduction du plafond de l’abattement fiscal applicable aux pensions de retraite, selon l’article transmis. Celui-ci rapporte l’adoption, par 116 voix contre 30 et malgré l’opposition du gouvernement, d’amendements identiques supprimant l’article 3 du projet de budget pour 2027. Ce résultat précis n’a toutefois pas pu être confirmé indépendamment dans les documents consultés.
La mesure visée figure bien dans le projet de loi de finances : elle prévoit de limiter à 3 000 euros l’abattement applicable aux pensions de retraite. Le texte officiel mentionne un plafond actuel de 4 439 euros, arrondi à environ 4 400 euros dans l’article d’origine. Il confirme donc la nature du dispositif contesté, mais ne suffit pas à établir l’issue du vote rapporté.
Un plafond réduit, mais un taux de 10 % conservé
Le débat porte sur la limite de l’avantage fiscal, non sur la suppression du taux de 10 %. Dans sa présentation, le gouvernement propose d’assortir le plafond existant d’un sous-plafond de 3 000 euros spécifiquement applicable aux pensions de retraite. Il importe de conserver cette distinction : parler d’une disparition de l’abattement ne décrirait pas correctement le contenu du projet.
L’article fourni résume cette modification comme un abaissement du plafond d’environ 4 400 à 3 000 euros pour le calcul de l’impôt sur le revenu. Il ne donne cependant ni exemple de foyer concerné ni estimation individuelle du supplément d’impôt. Ces informations ne permettent donc pas de chiffrer les conséquences pour un retraité donné, ni d’affirmer que tous les pensionnés auraient été touchés de la même manière.
Selon ce même article, le gouvernement attendait de cette disposition 1,4 milliard d’euros de recettes pour l’État. Ce montant doit être présenté comme le rendement théorique annoncé dans le texte transmis, et non comme une recette acquise. Aucune référence précise à une évaluation budgétaire n’y est associée, ce qui limite la possibilité d’en apprécier les hypothèses de calcul.
Un vote rapporté sur une disposition précise
Le scrutin décrit concerne des amendements supprimant l’article 3, et non un rejet de l’ensemble du budget pour 2027. D’après le récit fourni, les députés auraient ainsi écarté cette disposition fiscale particulière malgré l’avis défavorable de l’exécutif. Le texte ne détaille toutefois pas la répartition des suffrages entre groupes politiques et ne permet pas d’attribuer cette décision à une coalition déterminée.
Il ne fournit pas davantage les références des amendements ou du compte rendu de séance. La formulation la plus rigoureuse consiste donc à distinguer le contenu du projet, vérifiable dans une source officielle, du résultat parlementaire annoncé, qui reste ici attribué à l’article d’origine. Cette précaution évite de transformer une information non corroborée en fait définitivement établi.
Deux mesures distinctes concernant les retraités
L’article replace cette réforme fiscale dans une démarche plus large de contribution des retraités à l’effort budgétaire. Il évoque également une sous-indexation des pensions supérieures à 1 256 euros, inscrite, selon lui, dans le budget de la Sécurité sociale. Le passage transmis ne précise cependant ni le rythme de revalorisation envisagé ni les modalités exactes d’application de ce seuil.
Ces deux volets doivent rester séparés dans la lecture de l’information : l’un concerne l’abattement utilisé pour calculer l’impôt sur le revenu, l’autre la revalorisation des pensions. Le rejet rapporté de la disposition fiscale ne permet pas, à lui seul, de conclure au sort de l’autre mesure. L’article ne donne aucune indication établissant qu’elles auraient fait l’objet d’une décision commune.
Des sources insuffisamment identifiées dans l’article initial
Le texte d’origine ne cite explicitement aucune source : ni document gouvernemental, ni scrutin parlementaire, ni déclaration attribuée. Sa fiabilité ne peut donc pas être évaluée à partir de références qu’il fournirait. Le projet de loi publié par l’Assemblée nationale constitue une source primaire solide pour connaître la réforme proposée, mais pas pour confirmer un vote ultérieur.
En définitive, la proposition de plafonnement à 3 000 euros est documentée. Le décompte de 116 voix contre 30, le rendement de 1,4 milliard d’euros et les modalités de sous-indexation nécessitent, eux, une confirmation supplémentaire. Ces réserves ne contredisent pas le récit transmis : elles en délimitent le degré de vérification.