Décollecte inédite du Livret A en mai 2026 cinq mois consécutifs de retraits malgré un encours élevé et bascule des épargnants vers l’assurance‑vie avant la décision ministérielle de juillet
Le Livret A subit une décollecte en mai. Analyse des flux vers l’assurance‑vie, du rendement réel et de la décision attendue en juillet sur le Livret A.
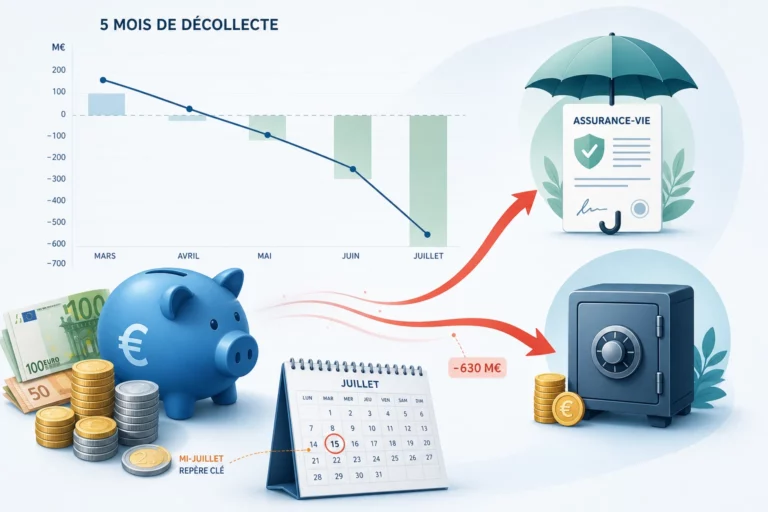
Les livrets A ont de nouveau enregistré des sorties nettes en mai : selon la Caisse des dépôts (CDC), l’encours est ressorti en repli de 630 millions d’euros. Ce mouvement s’inscrit dans une séquence plus large — cinq mois consécutifs de « décollecte » —, une situation qualifiée d’inédite depuis mai 2009.
Un reflux des dépôts malgré un encours encore élevé
Au terme du mois, le volume total placé sur les quelque 58 millions de livrets A s’établissait à 444,6 milliards d’euros. Si ces chiffres traduisent une moindre appétence pour ce produit réglementé sur les dernières semaines, ils montrent aussi que le placement reste massif après plusieurs années de remontée des taux d’intérêt. Le taux du Livret A est, selon la CDC, fixé à 1,5 % depuis février.
La décollecte sur le Livret A ne signifie pas, pour autant, une désaffection générale vis‑à‑vis de l’épargne : elle s’explique en partie par des arbitrages vers des supports offrant des rendements supérieurs. Depuis le début de l’année, les contrats d’assurance‑vie ont ainsi attiré davantage de dépôts. France Assureurs rapporte que les cotisations — l’équivalent des dépôts — ont atteint un niveau record en avril, à 17,6 milliards d’euros.
Rendement réel et décision attendue en juillet
Sur la première moitié de 2026, le rendement réel du Livret A (c’est‑à‑dire net de l’inflation) reste, d’après l’article d’origine, positif. Cette situation pourrait toutefois évoluer pour la seconde moitié de l’année : la révision du taux dépendra de la décision annoncée pour la mi‑juillet par le ministère de l’Économie et la Banque de France, représentés dans le texte par le ministre Roland Lescure et le nouveau gouverneur Emmanuel Moulin.
La revalorisation éventuelle du taux du Livret A devra tenir compte de l’inflation, qui, selon l’article, s’est établie à 2,4 % en glissement annuel en mai. Le texte lie également cette accélération des prix à la hausse des coûts de l’énergie, imputée à la guerre au Moyen‑Orient, sans développer davantage les mécanismes précis de transmission vers l’indice des prix à la consommation.
Concrètement, si le taux nominal du Livret A n’évolue pas et que l’inflation reste orientée autour de ce niveau, le rendement réel pourrait se réduire, ce qui encouragerait encore d’autres arbitrages vers des produits plus rémunérateurs. À l’inverse, une hausse du taux réglementé préserverait le pouvoir d’achat des épargnants qui conservent leur épargne sur ces livrets.
Parmi les éléments à retenir : la décollecte enregistrée en mai (‑630 millions d’euros) est symptomatique d’une rotation des flux d’épargne plutôt que d’un mouvement massif de désépargne. Les sommes restent importantes sur le placement, et l’assurance‑vie montre une attractivité renforcée au moins sur le court terme, comme l’indique la donnée d’avril.
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
La Caisse des dépôts (CDC), citée pour les chiffres d’encours et les mouvements des livrets réglementés, est l’un des producteurs officiels de ces statistiques en France : organisme public chargé, entre autres, de la tenue des comptes du Livret A, elle est généralement considérée comme une source fiable pour ce type de données. Les montants et les évolutions annoncés reposent sur des relevés administratifs et sont, en règle générale, vérifiables auprès de ses publications.
-
France Assureurs, mentionnée pour le record des cotisations d’assurance‑vie en avril (17,6 milliards d’euros), représente la fédération professionnelle des assureurs. Ses chiffres sont issus des déclarations du secteur et servent de baromètre utile pour suivre l’attractivité de l’assurance‑vie. Ils sont pertinents, mais peuvent être complétés par des données complémentaires (banques, organismes de contrôle) pour une vision exhaustive.
-
Enfin, les références au ministre de l’Économie et au gouverneur de la Banque de France renvoient à des décisions institutionnelles : la fixation du taux réglementé implique formellement ces acteurs. Le calendrier évoqué — une décision mi‑juillet — est présenté comme une date‑cible dans le texte d’origine ; il convient, pour un suivi en temps réel, de consulter les communiqués officiels du ministère et de la Banque de France au moment venu.
-
En synthèse, les sources citées dans l’article (CDC et France Assureurs) sont pertinentes et crédibles pour mesurer l’évolution de l’épargne réglementée et des flux vers l’assurance‑vie. Toutefois, pour une analyse complète et à jour, il est recommandé de confronter ces données aux publications officielles du ministère de l’Économie et de la Banque de France et, le cas échéant, aux bilans trimestriels des établissements financiers.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.