Le Conseil constitutionnel remet en cause la suppression automatique des frais bancaires de succession pour les mineurs et les successions modestes tout en validant un plafonnement à 1 % et appelant une réécriture législative
Le Conseil constitutionnel annule la gratuité automatique des frais bancaires succession pour certains cas et valide un plafonnement à 1 %, quelles suites
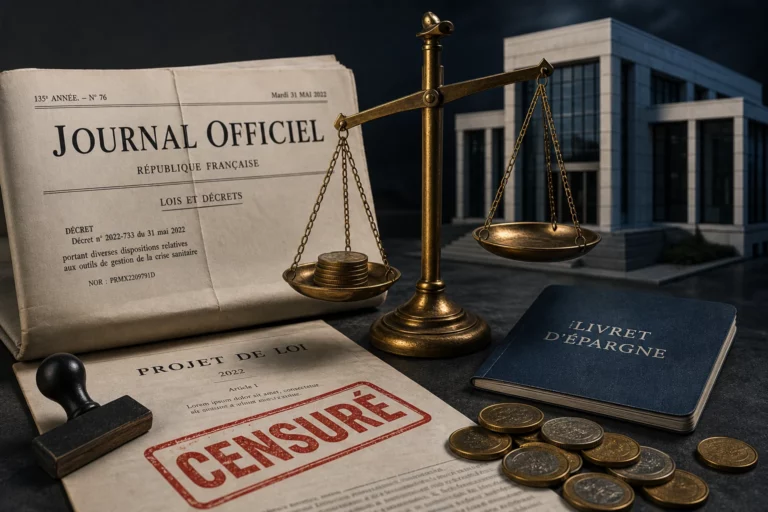
Le Conseil constitutionnel a censuré une portion d’une loi adoptée définitivement par le Parlement en mai 2025 qui supprimait, dans certains cas, les frais bancaires liés aux successions. La décision, rendue publique samedi au Journal officiel, estime que la rédaction du texte porte une atteinte disproportionnée à des libertés fondamentales des établissements de crédit.
Ce que le texte de 2025 prévoyait
La loi visait à alléger la charge financière des proches au moment du deuil en rendant gratuites certaines opérations bancaires liées aux successions. Parmi les dispositions les plus marquantes figurait la suppression systématique des frais pour les successions où la personne décédée était mineure — une mesure présentée comme une réponse à des situations très médiatisées, notamment le cas de parents qui avaient dû payer 138 euros pour clôturer le livret A de leur enfant de 8 ans décédé en mai 2021.
Le texte prévoyait également la gratuité pour les successions « les plus simples » ou lorsque les sommes en jeu restaient inférieures à un seuil évolutif — mentionné dans l’exposé initial comme fixé à 5 910 euros — ainsi que, pour les autres cas non couverts par la gratuité, un plafonnement des frais à 1 % du total des sommes détenues, avec un plafond absolu précisé par décret.
Motifs de la censure par le Conseil constitutionnel
Dans sa décision, le Conseil constitutionnel a estimé que l’interdiction générale faite aux établissements de crédit de facturer certaines opérations « quel qu’en soit le coût » constituait une atteinte disproportionnée à la liberté d’entreprendre et à la liberté contractuelle. Autrement dit, l’obligation de gratuité sans compensation ni distinction des coûts réels imposés aux banques a été jugée contraire à la Constitution.
La saisine provenait d’une question prioritaire de constitutionnalité déposée par la Caisse d’épargne Grand Est Europe, qui soutenait que le texte imposait la gratuité de prestations correspondant pourtant à des diligences effectives et entraîne un transfert de charge non prévu vers les établissements bancaires. Le Conseil a donc retoqué les formules du texte supprimant les frais, en particulier les mentions « ne font l’objet d’aucun frais » et « dans les cas suivants » figurant au premier paragraphe.
En revanche, la disposition relative au plafonnement des frais — limitant ceux-ci à 1 % des sommes détenues, avec un plafond fixé par décret — a été déclarée conforme à la Constitution. Cette partie du dispositif, également contestée par la Caisse d’épargne, ne porte pas, selon le Conseil, une atteinte disproportionnée aux libertés économiques puisqu’elle laisse subsister une possibilité de facturation encadrée.
Concrètement, la censure signifie que les établissements bancaires ne sont plus empêchés par la Constitution d’appliquer des frais pour certaines opérations successorales lorsque ces frais correspondent à des prestations réelles et nécessaires. Les mesures de gratuité automatique prévues en 2025 devront donc être réexaminées ou reformulées si le législateur souhaite les rendre compatibles avec le droit constitutionnel.
Le Journal officiel ayant publié la décision, celle-ci prend effet et s’impose aux autorités et aux juridictions. Il appartiendra aux parlementaires et, le cas échéant, au gouvernement d’adapter le texte — par modification législative ou par recours au décret pour encadrer précisément les limites et conditions du plafonnement autorisé.
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
Les éléments rapportés dans l’article initial s’appuient principalement sur deux sources identifiables : la décision du Conseil constitutionnel publiée au Journal officiel et la saisine émanant de la Caisse d’épargne Grand Est Europe.
-
Le Journal officiel est la source primaire et la plus fiable pour ce type d’information : il publie les textes officiels et les décisions juridictionnelles avec force probante. Citer le Journal officiel pour la publication d’une décision constitutionnelle est donc approprié et garantit la vérifiabilité du fait rapporté — à savoir l’existence et le contenu de la censure partielle.
-
La Caisse d’épargne Grand Est Europe, en tant qu’établissement bancaire ayant saisi le Conseil par une question prioritaire de constitutionnalité, est également une source directe et informative du litige. Son rôle dans la procédure est factuel : elle a contesté la loi et exposé ses motifs. Cependant, ses observations relèvent d’une partie prenante au conflit et doivent être lues comme la position d’un acteur défendant ses intérêts professionnels — utile pour comprendre la contestation, mais à situer par rapport à la décision finale du Conseil.
-
Enfin, la référence au cas médiatisé des parents ayant payé 138 euros pour un livret A d’un enfant décédé en 2021 sert de contexte factuel illustrant les raisons d’être de la réforme. Ce type de témoignage, souvent relayé par la presse au moment des faits, éclaire le débat public mais nécessite, pour un dossier complet, la consultation des sources de presse originales ou des dossiers judiciaires pour en vérifier tous les détails.
-
En l’état, les sources citées dans le texte original sont pertinentes et de nature fiable pour établir la chronologie et les motifs de la décision : la publication officielle au Journal officiel atteste de la censure, tandis que la saisine bancaire explique l’origine du recours. Pour une couverture exhaustive, un suivi des réactions du ministère concerné, du Parlement et des associations de consommateurs permettra de mesurer les suites législatives à venir.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.