Pourquoi le Livret A perd des parts en avril 2026 : recul historique des dépôts, près de 5 milliards retirés des livrets réglementés et conséquences pour le financement du logement social et les choix d'épargne des Français
Le Livret A subit une décollecte inédite en avril. Comprenez pourquoi près de 5 milliards quittent ces livrets et quelles conséquences pour le logement
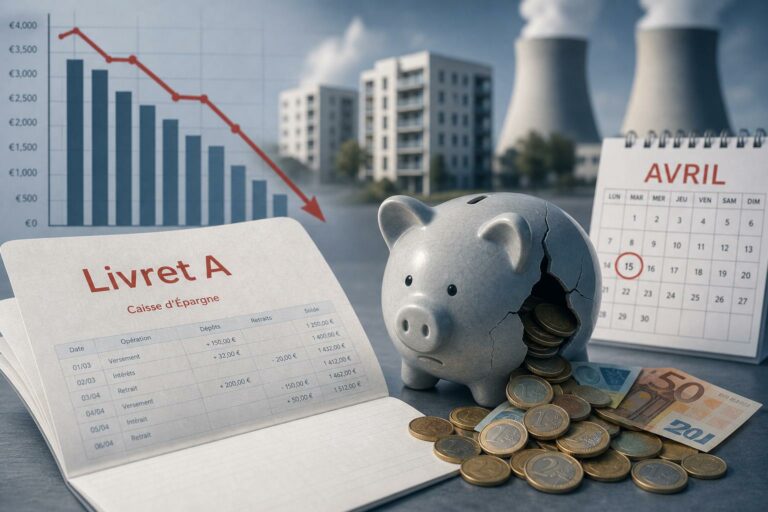
Les Français ont continué, en avril, de puiser dans une des poches d’épargne les plus symboliques du pays : le Livret A. Selon la Caisse des dépôts (CDC), l’encours du Livret A a reculé de 1,28 milliard d’euros sur le mois, marquant le quatrième mois consécutif de baisse et enregistrant le pire mois d’avril depuis 2009, date à partir de laquelle la CDC compile ces séries de données.
Un repli historique en avril
Sur les quelque 58 millions de comptes ouverts, le total placé sur le Livret A reste néanmoins élevé : 445,2 milliards d’euros. Mais le signal envoyé par les flux est clair : les retraits ont dépassé les dépôts, signe que les détenteurs privilégient désormais d’autres formes d’épargne. Le Livret de développement durable et solidaire (LDDS), qui partage depuis février un taux identique à celui du Livret A (1,5 %), n’échappe pas à la tendance : les retraits y ont excédé les dépôts de 250 millions d’euros, et l’encours à fin avril s’établissait à 165 milliards d’euros.
Au total, près de cinq milliards d’euros ont quitté ces deux produits d’épargne réglementée depuis le début de l’année, un rythme de décollecte qualifié par la CDC de le plus important en 18 ans. Les auteurs des observations mettent en avant la cause principale : la faiblesse du taux de rémunération, qui a été divisé par deux en à peine un an, réduisant l’attrait de ces livrets pour les épargnants à la recherche de rendements plus élevés.
Conséquences et perspectives pour l’épargne
La baisse d’attractivité profite, selon la même analyse, à l’assurance-vie, produit commercialisé par les banques et les compagnies d’assurances et souvent mieux rémunéré que les livrets réglementés en période de taux remontés. Cette rotation des flux d’épargne traduit une recherche de performance plus marquée de la part des ménages, confrontés à une inflation qui érode le pouvoir d’achat des placements faiblement rémunérés.
Les sommes versées sur le Livret A et le LDDS ont une vocation spécifique : financer le logement social et des projets de politique de la ville. Leur érosion soulève donc des questions opérationnelles et politiques, d’autant que la Caisse des dépôts promeut simultanément une diversification de ses investissements. La mention, dans le texte original, d’un réaffectation possible vers le financement de six nouveaux réacteurs nucléaires illustre le débat : certains y voient une orientation stratégique des capitaux publics, d’autres s’interrogent sur la cohérence entre missions sociales des fonds collectés et priorités d’investissement.
Sur le plan réglementaire et politique, le Livret A pourrait toutefois retrouver un peu d’attractivité à l’été si son taux venait à être relevé, la revalorisation dépendant de l’inflation. La décision sur la nouvelle formule et le niveau du taux reviendra, selon l’article d’origine, au ministre de l’Économie, Roland Lescure, mi-juillet. Le texte évoque également la nomination d’Emmanuel Moulin, présenté comme ayant reçu l’aval parlementaire pour devenir le prochain gouverneur de la Banque de France ; ces éléments institutionnels influent sur le calendrier et la communication autour d’une éventuelle révision des règles.
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
L’article initial s’appuie principalement sur un communiqué ou des données publiées par la Caisse des dépôts (CDC). La CDC est l’opérateur officiel qui collecte et diffuse les statistiques sur les livrets réglementés en France : il s’agit donc d’une source primaire et fiable pour les volumes et les flux d’encours du Livret A et du LDDS. Ses séries longues (depuis 2009 pour certaines données) sont généralement considérées comme robustes pour suivre l’évolution de ces produits.
-
Cependant, quelques précautions s’imposent. L’interprétation des causes (par exemple la part exacte due à la faiblesse du taux versus des arbitrages fiscaux ou patrimoniaux plus larges) nécessite souvent des compléments d’analyse — études de comportement des ménages, comparaisons avec les flux vers l’assurance-vie ou les placements en valeurs mobilières — qui ne figurent pas dans le seul communiqué chiffré. De même, la référence à des choix d’investissement de la CDC (comme le financement de nouveaux réacteurs) relève davantage d’une présentation stratégique qui mérite d’être replacée dans son contexte via des sources complémentaires (rapports officiels, auditions parlementaires).
-
En résumé, les données chiffrées proposées sont fiables dès lors qu’elles proviennent de la CDC ; les lectures prospectives ou les implications stratégiques citées dans l’article méritent, elles, des recoupements supplémentaires pour être pleinement étayées.
-
Sans élargir les faits rapportés, ce récapitulatif vise à clarifier la situation : une décollecte nette significative en avril, un encours encore élevé mais en déclin, et des enjeux à la fois sociaux et stratégiques quant à l’utilisation des fonds et à l’avenir de la rémunération de ces livrets.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.