Tempêtes Nils et Pedro en février Les dégâts estimés à 1,2 milliard d euros entre sinistres liés au vent et inondations
France Assureurs et la CCR estiment à 1,2 Md€ les dégâts des tempêtes Nils et Pedro. Répartition, indemnisations et procédures à suivre.
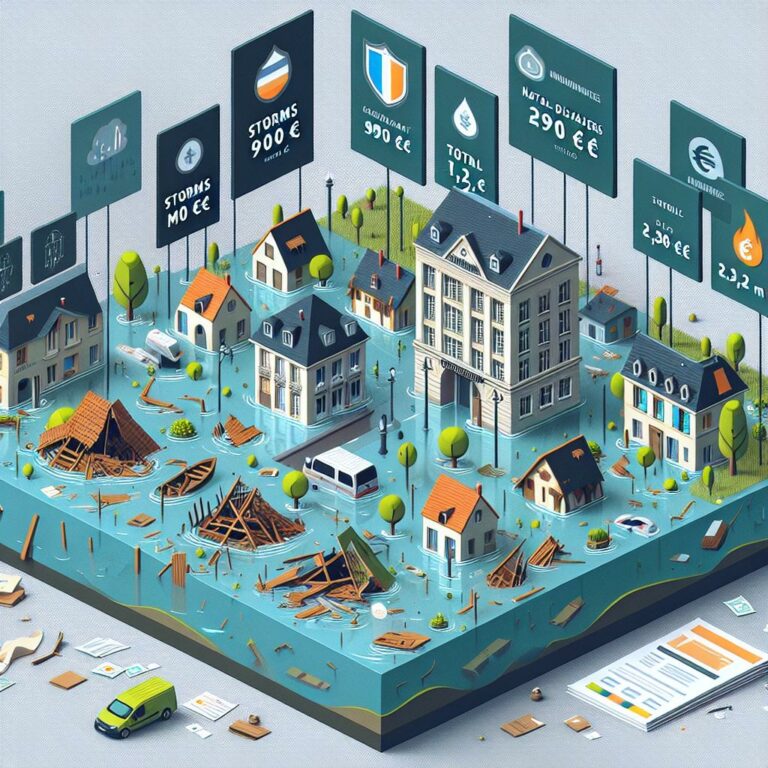
Les tempêtes Nils et Pedro, survenues les 12 et 19 février 2026, ont profondément affecté plusieurs départements de l’ouest et du sud‑ouest de la France, provoquant des précipitations intenses, des crues rapides et des inondations localisées. Le coût économique de ces événements a été chiffré, au 2 mars 2026, par France Assureurs et la Caisse centrale de réassurance (CCR) à environ 1,2 milliard d’euros au total.
Bilan chiffré : répartition des 1,2 milliard d’euros
La somme annoncée regroupe deux composantes principales : d’une part, France Assureurs estime à 900 millions d’euros le coût des sinistres directement liés aux tempêtes (dégâts causés par le vent, les arbres, toitures et structures exposées) ; d’autre part, la CCR avance un montant de 290 millions d’euros pour les inondations prises en charge au titre du régime des catastrophes naturelles (« catnat »).
Ces chiffres, consolidés par les deux organismes au début du mois de mars 2026, représentent des estimations provisoires basées sur les déclarations de sinistre enregistrées par les assureurs et les mécanismes de réassurance mobilisés. Ils permettront d’ores et déjà d’apprécier l’ampleur financière immédiate pour le marché de l’assurance et pour le régime public‑privé de gestion des catastrophes naturelles.
Comment fonctionnent les garanties « tempête » et « catnat »
La garantie « tempête » et la garantie « catastrophes naturelles » sont obligatoirement incluses dans les contrats d’assurance dommages, notamment en assurance habitation. La première peut être mobilisée directement par l’assuré lorsqu’un dommage est imputable à un phénomène tempétueux ; elle n’exige pas la publication d’un arrêté interministériel. La garantie « catnat », quant à elle, entre en jeu lorsque des inondations (ou autres événements naturels) dépassent des seuils d’intensité définis et qu’un arrêté interministériel reconnaît l’état de catastrophe naturelle pour les communes concernées.
Le régime « catnat » est géré dans le cadre d’un partenariat public‑privé porté par la CCR, avec la participation des assureurs et de l’État : il repose sur un partage des risques où les assureurs indemnisent les assurés, la CCR intervient en réassurance et l’État peut jouer un rôle financier ou administratif complémentaire lorsque les seuils sont franchis.
En pratique, la reconnaissance « catnat » nécessite une procédure administrative (constat des dommages, instruction des dossiers, décision ministérielle) qui peut prendre plusieurs semaines, tandis que les indemnisations liées à la garantie « tempête » sont généralement traitées plus rapidement par les compagnies, dès réception des déclarations.
Conséquences pour les particuliers et les collectivités
Pour les ménages sinistrés, ces estimations signifient un volume important de dossiers à instruire par les assureurs dans les prochains mois, avec des conséquences opérationnelles (réouverture des files de réparations, intervention d’experts, délais de versement). Pour les collectivités, la mobilisation éventuelle du régime « catnat » implique des déclarations de dommages et l’instruction de demandes d’aides lorsque les infrastructures publiques sont touchées.
Au niveau local, l’impact dépendra aussi de facteurs non financiers : interruption des activités, dégâts agricoles, coûts de remise en état des voies et des réseaux, et investissement à prévoir pour renforcer la résilience face à de nouveaux épisodes extrêmes.
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
France Assureurs et la Caisse centrale de réassurance sont des sources de premier plan pour chiffrer l’impact financier des catastrophes en France. France Assureurs représente la profession et agrège les déclarations de sinistres des compagnies ; la CCR est l’acteur institutionnel du réassurage et du régime « catnat ». Leur position leur confère une forte crédibilité pour fournir des estimations rapides et pertinentes.
-
Cependant, ces estimations initiales doivent être lues avec prudence : elles reposent sur des déclarations encore en cours et sur des méthodologies internes qui peuvent évoluer. Les montants peuvent donc être révisés à la hausse ou à la baisse à mesure que les expertises détaillées seront finalisées et que les arrêtés ministériels relatifs à la reconnaissance des catastrophes naturelles seront publiés pour les communes concernées.
-
En résumé, les chiffres communiqués par France Assureurs et la CCR sont fiables pour évaluer l’ordre de grandeur immédiat des dommages (900 M€ pour les tempêtes, 290 M€ pour les inondations catnat, total ~1,2 Md€ au 2 mars 2026), mais ils restent provisoires et susceptibles d’ajustement lors de l’instruction complète des dossiers et des décisions administratives ultérieures.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.