Taxe sur les produits sucrés : les députés approuvent son extension en commission pour le budget 2027
Taxe sur les produits sucrés : découvrez les aliments concernés, les exemptions adoptées et les prochaines étapes du budget 2027.
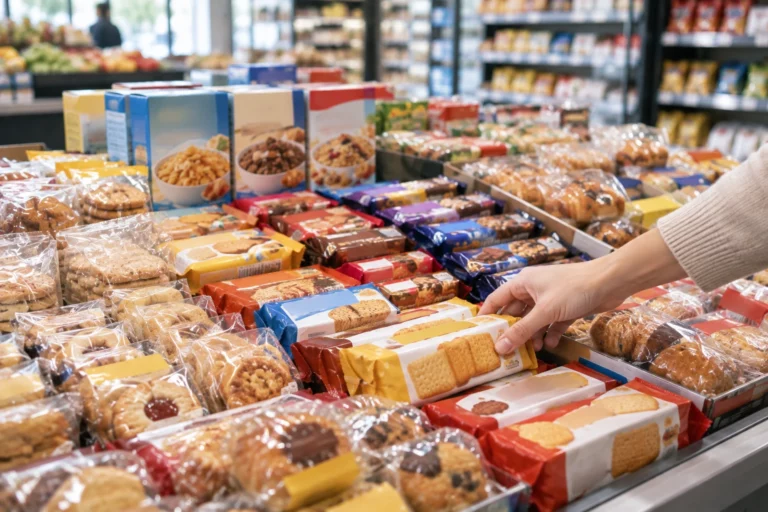
La fiscalité sur le sucre pourrait s’étendre au-delà des boissons. Mercredi 14 octobre 2026, les députés réunis en commission des affaires sociales ont approuvé un élargissement de la taxation des produits sucrés, lors de l’examen du projet de budget de la Sécurité sociale pour 2027. Ce vote constitue une étape préparatoire : il ne signifie pas que la mesure est définitivement adoptée ni qu’elle entre immédiatement en application.
Des produits préemballés dans le viseur
Le dispositif présenté par le gouvernement prévoit d’étendre la « taxe soda », créée en 2012, à des aliments préemballés particulièrement riches en sucre. L’exposé des motifs mentionne plusieurs catégories : viennoiseries et pâtisseries industrielles, biscuits, gâteaux, céréales du petit-déjeuner, barres céréalières, confiseries et produits chocolatés. Le projet concerne donc un ensemble de produits alimentaires, et non plus seulement les boissons auxquelles renvoie l’appellation courante de cette taxe.
L’objectif affiché est d’inciter les fabricants à modifier leurs recettes. En faisant évoluer la fiscalité, le gouvernement entend encourager une réduction de la teneur en sucre des produits concernés et, à terme, contribuer à diminuer la prévalence des maladies chroniques liées à la nutrition. Il s’agit toutefois de la finalité annoncée du dispositif, et non d’un résultat déjà mesuré pour cette extension.
Un périmètre élargi, avec des exceptions
Les députés ne se sont pas limités à approuver la proposition gouvernementale. Ils ont également adopté un amendement du député MoDem Cyrille Isaac-Sibille visant à étendre davantage le champ de la taxe, à l’ensemble des produits ultra-transformés contenant des sucres. Cette modification traduit une volonté d’aller au-delà des seules catégories de produits initialement citées par le gouvernement. Le suivi de la séance confirme l’adoption de cet amendement.
Un autre amendement, porté par la députée du Rassemblement national Stéphanie Galzy, a également été approuvé. Il prévoit d’exclure du périmètre de l’article les artisans et les petites entreprises du secteur alimentaire. Les votes en commission associent ainsi deux orientations : élargir les produits susceptibles d’être taxés, tout en préservant certaines catégories d’entreprises. Ces changements restent, à ce stade, des positions adoptées au cours des travaux préparatoires.
Le prix pour les consommateurs au cœur des objections
Cette extension suscite des oppositions. Le Rassemblement national, son allié l’Union des droites pour la République et les députés Les Républicains ont déposé des amendements demandant la suppression de l’article. Ils mettent en avant le risque d’une augmentation des prix dans les magasins et dénoncent un alourdissement supplémentaire de la fiscalité. Ils contestent aussi la certitude d’un bénéfice pour la santé publique. Leurs amendements de suppression n’ont pas été adoptés.
Les industriels avaient, de leur côté, exprimé leurs inquiétudes dès la fin septembre, en prédisant une facture plus élevée pour les consommateurs. Cette alerte doit être présentée comme la position des acteurs économiques concernés, et non comme une conséquence déjà constatée. De même, l’incitation à reformuler les produits constitue l’effet recherché par les promoteurs de la mesure, sans que le texte fourni permette d’en établir l’ampleur future.
Des sources à distinguer selon leur portée
L’article initial s’appuie notamment sur l’exposé des motifs du gouvernement et sur les positions exprimées pendant les débats. Un document gouvernemental est une source de première main pour connaître le contenu proposé et ses objectifs ; il ne suffit cependant pas à démontrer l’efficacité sanitaire attendue. Les déclarations des industriels et des opposants politiques renseignent, quant à elles, sur leurs arguments, mais ne constituent pas des évaluations indépendantes des effets de la taxe.
Le compte rendu publié par Le Parisien avec l’AFP et le suivi de séance consulté concordent sur les principales décisions rapportées. Le premier apporte une synthèse journalistique ; le second facilite le repérage des échanges, mais comporte des transcriptions et résumés automatisés appelant à la prudence. Pour apprécier la portée du vote, la distinction essentielle demeure celle entre une approbation en commission et l’adoption définitive d’une disposition législative.