Affaire Bernard Arnault redressement fiscal de 22,5 millions d'euros confirmé en appel recours devant le Conseil d'État et questions sur la structure d'actionnariat de LVMH
La Cour administrative d'appel réattribue 22,5 M€ à Bernard Arnault et son épouse. Recours annoncé devant le Conseil d'État, avec des interrogations sur
Un redressement fiscal de près de 22,5 millions d’euros confirmé en appel
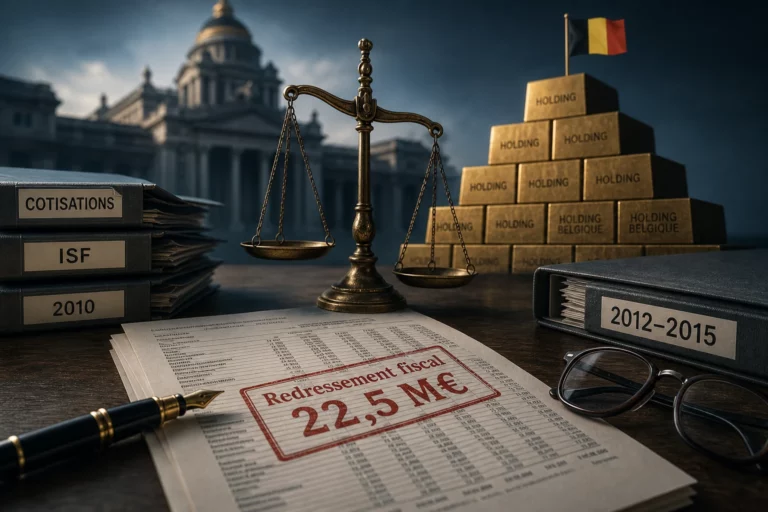
La Cour administrative d’appel de Paris a rendu, dans un arrêt daté du 2 juillet, une décision qui remet à la charge de Bernard Arnault et de son épouse près de 22,5 millions d’euros au titre de cotisations et d’impôts. Selon le compte rendu consulté par l’AFP, le redressement se décompose en 12,96 millions d’euros de « cotisations supplémentaires d’impôt sur le revenu et de cotisations sociales » pour l’année 2010, et environ 9,5 millions d’euros au titre de l’impôt de solidarité sur la fortune (ISF) pour la période 2012-2015.
Interrogé par France Inter, un porte-parole de Bernard Arnault a annoncé que la décision ferait l’objet d’un recours devant le Conseil d’État, confirmant ainsi la volonté du couple de poursuivre la procédure judiciaire au-delà de l’instance d’appel.
Genèse du litige et étapes procédurales
Le différend fiscal remonte à une décision prise en première instance en décembre 2020 : le tribunal administratif de Paris avait alors donné raison au couple en acceptant une demande de décharge des cotisations supplémentaires d’impôt sur le revenu et la restitution d’impôt pour la période 2012-2015. Le ministère de l’Économie et des Finances avait contesté ce jugement et, en novembre 2023, demandé à la Cour administrative d’appel d’annuler la décision de première instance.
Le contenu de l’arrêt d’appel révèle donc un revirement : ce que le tribunal administratif avait accordé au couple est désormais infirmé par la cour d’appel, qui réimpute les montants contestés à Bernard Arnault et à son épouse. Le recours annoncé au Conseil d’État signifie que la procédure devrait se prolonger encore avant une résolution définitive.
Les points factuels soulevés par la décision
La décision de la cour d’appel porte sur des éléments techniques liés à la structure de détention du capital du groupe LVMH. Dans le compte rendu publié par le média en ligne l’Informé, repris par plusieurs relais, le litige s’articule autour d’une « actionnariat complexe » : la famille Arnault ne détiendrait pas directement le capital de LVMH, mais via une cascade de holdings, dont une société belge nommée Pilinvest figurant « tout en haut » de la pyramide. Selon le même article, cette architecture patrimoniale aurait des conséquences sur l’assiette fiscale déclarée par les intéressés.
Ces éléments, tels qu’ils sont présentés dans le communiqué de presse et dans les comptes rendus, portent sur l’interprétation du droit fiscal et sur l’application des règles de déclaration et de répartition des impôts et cotisations. La Cour administrative d’appel, dans son arrêt, a estimé que certains montants devaient être réintégrés à la charge du contribuable — décision que le couple conteste maintenant devant le Conseil d’État.
Ce qu’il reste à attendre
La procédure n’est pas close. Le recours devant le Conseil d’État annoncé par le porte-parole du couple permettra soit de confirmer l’arrêt de la cour d’appel, soit de l’annuler partiellement ou totalement, voire de renvoyer l’affaire devant une autre formation pour nouvelle décision. En l’absence du texte intégral de l’arrêt consulté et de déclarations publiques supplémentaires, il convient de s’en tenir aux montants et aux dates rapportés par l’AFP et aux précisions signalées par les autres médias en gardant la réserve méthodologique qui s’impose dans les affaires fiscales complexes.
Les lecteurs intéressés par l’évolution de ce dossier gagneraient à consulter, lorsqu’ils seront disponibles, le texte complet de l’arrêt de la Cour administrative d’appel, les communiqués officiels du Conseil d’État en cas de saisine, ainsi que les précisions fiscales apportées par les parties ou par l’administration compétente.
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
Les informations reprises dans cet article proviennent, pour l’essentiel, d’agences et médias identifiés dans le texte d’origine : l’AFP (agence de presse reconnue pour sa rigueur) et France Inter (média public national) sont des sources généralement fiables pour des comptes rendus factuels et des citations de porte-parole. Leur usage pour attester de l’existence d’un arrêt et de la réaction du camp Arnault est pertinent et crédible.
-
Le média en ligne l’Informé est cité pour des détails sur la structure d’actionnariat et la mention de la société belge Pilinvest. Comme pour tout média moins connu ou spécialisé, ces informations demandent une prudence supplémentaire : elles peuvent être exactes, mais elles méritent idéalement une confirmation à partir de documents officiels (texte intégral de l’arrêt, extraits du dossier fiscal) ou de sources institutionnelles pour valider l’exactitude des descriptions patrimoniales.
-
Enfin, le texte d’origine contient une phrase isolée faisant référence à Bernard Arnault et à l’économiste Gabriel Zucman — phrases qui semblent rapporter des accusations et des réactions mais sans contexte ni source précise. Cette portion manque de contexte et de référence : elle doit donc être considérée comme incertaine tant qu’une source directe (déclaration complète, interview, article ou document public) n’en confirme le contenu et l’enchaînement factuel.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.