Les Francais basculent vers l assurance vie 2 milliards retires du Livret A en septembre apres la baisse du taux a 1,7 LDDS en decollecte signal pour les taux reglementes
La CDC signale 2 milliards retirés du Livret A en septembre; l'assurance-vie capte des capitaux. Quelles conséquences pour l'épargne des ménages?
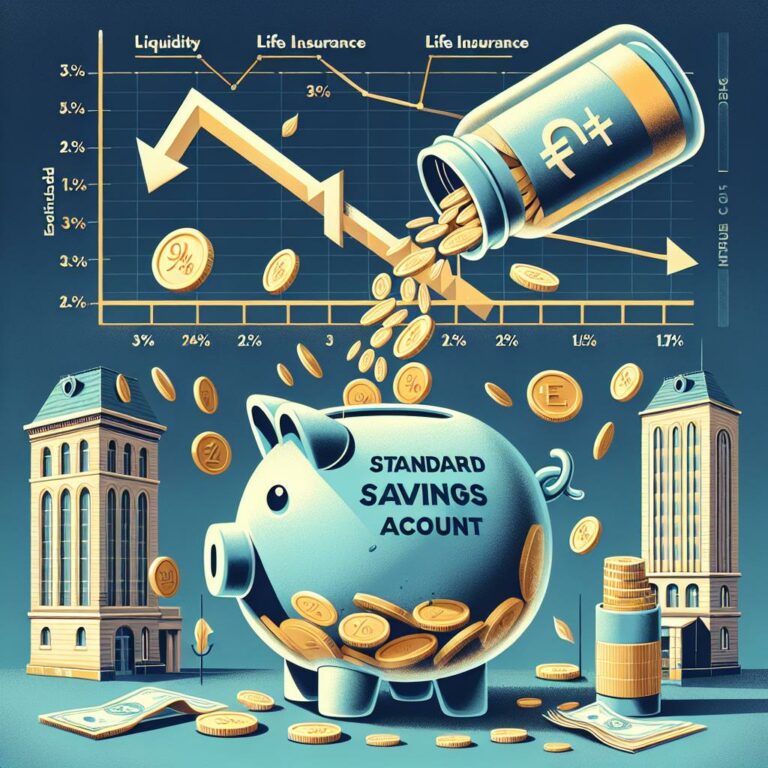
Depuis plusieurs mois, l’attractivité du Livret A s’érode : les Français ont retiré près de 2 milliards d’euros de plus qu’ils n’en ont placé sur leurs Livrets A en septembre, d’après les chiffres publiés par la Caisse des dépôts (CDC). Ce mouvement, confirmé par la CDC, confirme une tendance de « décollecte » alimentée par la baisse successive du taux de rémunération de l’épargne réglementée depuis début 2025.
Pourquoi les dépôts se sont tari
La mécanique est simple et attendue : lorsque le taux servi par le Livret A diminue, son pouvoir d’attraction relative faiblit face à d’autres placements. Le texte original rappelle que le taux du Livret A et du LDDS était à 3% début 2025, puis fixé à 2,4% au 1er février et réduit à 1,7% au 1er août. Ces déclins successifs semblent avoir incité une partie des épargnants à transférer leur liquidité vers des solutions offrant un meilleur rendement apparent, ou à consommer une partie de cette épargne.
Autre facteur structurel évoqué : le prélèvement à la source, mis en place en 2019, a modifié la saisonnalité des dépôts. La CDC considère que la décollecte observée en septembre est la plus importante depuis l’instauration de ce mode de recouvrement, ce qui signifie que les rythmes et volumes de dépôt habituels (liés à la paie, aux remboursements, etc.) ont été modifiés de façon durable.
Où va l’argent retiré du Livret A ?
Les chiffres cités montrent que le Livret de développement durable et solidaire (LDDS), très proche du Livret A en termes de caractéristiques, a subi des retraits nets de l’ordre de 760 millions d’euros sur la même période. En revanche, l’assurance-vie — notamment les fonds en euros — a enregistré un afflux de capitaux depuis janvier, porté par un taux moyen annoncé à 2,6% par l’ACPR (l’autorité de contrôle), ce qui est supérieur aux 1,7% du Livret A au 1er août.
Il est important de nuancer : le taux moyen des fonds en euros communiqué par l’ACPR n’est pas net d’impôts ni de prélèvements sociaux, contrairement au Livret A (exonéré d’impôt et de prélèvements sociaux). De plus, les fonds en euros intègrent des mécanismes de répartition, de gestion et des profils de risque différents (gestion long terme, soutien par les compagnies d’assurance, etc.) qui les distinguent clairement du produit réglementé et liquide qu’est le Livret A.
Au total, les encours combinés des Livrets A et LDDS ont reculé de 609,5 milliards à 606,8 milliards d’euros entre août et septembre selon la CDC, tandis que l’encours des Livrets d’épargne populaire (LEP), destinés aux ménages modestes, a augmenté de 110 millions pour atteindre 80,7 milliards, signe que les ménages aux revenus plus faibles continuent de privilégier ces dispositifs avantageux.
Implications pratiques : la baisse du rendement réglementé pose des questions pour la gestion de la liquidité des banques et pour la capacité d’épargne des ménages face à l’inflation. Si la tendance se confirme, les établissements financiers pourraient accentuer la promotion d’autres produits d’épargne ou d’assurance, et les pouvoirs publics devront arbitrer entre soutien au pouvoir d’achat via des taux plus élevés et contraintes budgétaires/monétaires.
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
Les deux sources principales mentionnées — la Caisse des dépôts (CDC) pour les données de collecte des livrets et l’ACPR pour le rendement moyen des fonds en euros — sont des institutions publiques et réglementaires reconnues en France et généralement fiables pour ces statistiques. La CDC est l’opérateur historique pour l’administration et le suivi du Livret A et du LDDS ; ses publications mensuelles constituent la référence sur les flux et les encours. L’ACPR, adossée à la Banque de France, publie régulièrement des chiffres consolidés sur l’assurance-vie et les performances des fonds en euros.
-
Cependant, quelques précautions s’imposent : les données mensuelles peuvent être marquées par des effets de saisonnalité et des mouvements ponctuels (transferts massifs, opérations immobilières, distributions exceptionnelles) ; les comparaisons de taux doivent tenir compte du traitement fiscal (net vs brut) et de la nature des produits (liquidité immédiate du Livret A versus horizon et encadrement des fonds en euros). Enfin, les chiffres agrégés ne renseignent pas sur la répartition par profil d’épargnant ni sur les montants transférés vers des placements plus risqués.
-
Ce qu’il faudra suivre
-
Dans les prochains mois, il faudra surveiller l’évolution des taux réglementés, la communication des banques et assureurs sur leurs produits, et les données de collecte mensuelles de la CDC pour confirmer si la décollecte se stabilise ou s’accentue. Une comparaison plus fine des rendements nets, des coûts et de la liquidité des placements permettra de mieux apprécier le mouvement d’épargne des ménages et ses conséquences économiques à court et moyen terme.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.