Surendettement en forte hausse chez les moins de 30 ans BNPL et minicrédits aggravent la précarité la Banque de France exige régulation et prévention
La Banque de France alerte sur une hausse du surendettement chez les moins de 30 ans. Découvrez chiffres, causes et recommandations.
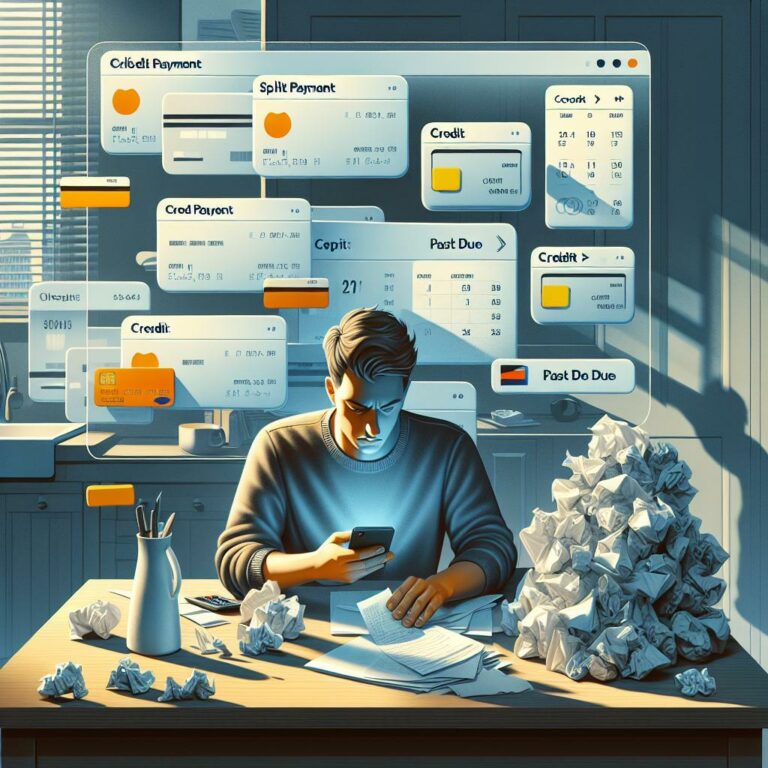
La Banque de France alerte sur une hausse rapide des dossiers de surendettement chez les jeunes, une tendance qui interroge aussi bien les comportements de consommation que l’encadrement légal des nouveaux outils de crédit. Les chiffres rendus publics en janvier-février 2025 montrent une progression marquée des demandes déposées auprès des commissions de surendettement, en particulier chez les moins de 30 ans, où le recours aux minicrédits et aux paiements fractionnés (BNPL — buy now, pay later) est pointé comme un facteur aggravant.
Ce que disent les chiffres
Selon la Banque de France, le nombre de dossiers de surendettement déposés par les moins de 30 ans est passé de 12 500 en 2024 à 17 000 en 2025, soit une hausse de 36 % en un an. L’augmentation est encore plus nette chez les 18-25 ans, avec environ 5 000 dossiers en 2025, soit +65 % sur un an. Parallèlement, le total des dossiers enregistrés au niveau national a atteint 148 013 en 2025, une progression d’environ 10 % et le niveau le plus élevé depuis 2018.
La directrice adjointe des services aux particuliers de la Banque de France, Hélène Arveiller, a précisé que, chez les jeunes, la part des crédits à la consommation dans l’endettement est plus élevée que pour l’ensemble des personnes en situation de surendettement, même si le montant médian de ces crédits reste plus faible. Elle a aussi indiqué une surreprésentation des femmes et des personnes au chômage parmi ces jeunes demandeurs.
Interprétations possibles et causes sous-jacentes
Ces chiffres traduisent plusieurs phénomènes conjoints. Les nouveaux modes de paiement fractionné et les minicrédits en ligne offrent un accès immédiat à des achats différés, mais peuvent fragmenter l’information sur le coût total du crédit et faciliter la multiplication d’engagements financiers chez des personnes ayant peu d’expérience budgétaire. Par ailleurs, le contexte macroéconomique — pouvoir d’achat comprimé, précarité de l’emploi, hausse des dépenses contraintes (logement, transport, alimentation) — crée un terreau propice à l’accumulation de dettes lorsque surviennent des aléas.
Il est important cependant de distinguer corrélation et causalité : la Banque de France signale une association entre l’essor des paiements fractionnés/minicrédits et la hausse des dossiers, mais ses données administratives ne suffisent pas à prouver que ces produits sont la cause exclusive du phénomène. D’autres facteurs structurels et sociaux jouent un rôle, et l’effet peut varier fortement selon les profils (salaire, situation familiale, niveau d’éducation financière).
Relevé · Fiabilité des sources citées
Chaque article de Commons se termine par cet examen. Il porte sur les sources citées dans le texte et vous permet de juger sur pièce.
-
La Banque de France est l’autorité nationale chargée, entre autres, du traitement administratif des dossiers de surendettement et du suivi des incidents de remboursement : ses séries statistiques reposent sur des enregistrements officiels et sont donc hautement fiables pour mesurer l’évolution des dépôts de dossiers. Les chiffres publiés par l’institution sont transparents sur leur périmètre (dossiers déposés auprès des commissions de surendettement) et datés (communication partagée mi-janvier et conférence de presse du 17 février).
-
Néanmoins, ces données comportent des limites méthodologiques qu’il faut garder en tête : elles ne rendent compte que des dossiers formellement déposés (le phénomène non déclaré n’est pas capté), elles n’expliquent pas mécaniquement l’origine de chaque dossier, et elles peuvent souffrir d’un décalage temporel entre la survenue de difficultés et la saisie administrative. Enfin, la Banque de France ne mesure pas directement certains comportements financiers émergents (par exemple l’utilisation répétée d’options de paiement fractionné chez un seul commerçant) sans recoupement d’enquêtes ciblées.
-
Que faire ? Mesures et recommandations
-
Pour limiter le surendettement chez les jeunes, plusieurs leviers sont mobilisables : renforcer le contrôle prudentiel des offres de BNPL et des minicrédits (obligations de vérification de l’endettement, transparence des coûts), développer l’éducation financière dès le lycée et l’université, et élargir l’accès à des services de prévention et de conseil gratuits (Banque de France, associations comme CRESUS, centres communaux d’action sociale).
-
Côté individuel, les jeunes concernés doivent privilégier la lecture attentive des conditions de crédit, éviter la multiplication de prêts à court terme, établir un budget mensuel et solliciter sans délai les dispositifs d’accompagnement en cas de premières difficultés. Les pouvoirs publics et les acteurs du crédit doivent, eux, combiner réglementation et prévention pour réduire les risques sans pour autant brider l’accès au crédit utile.
-
Conclusion
-
La hausse des dossiers de surendettement chez les moins de 30 ans est un signal d’alerte statistique crédible, fourni par une source institutionnelle solide. Il appelle des réponses concertées : enquêtes plus fines pour comprendre les mécanismes à l’œuvre, renforcement de la régulation des produits de paiement fractionné et des minicrédits, et développement d’outils de prévention et d’éducation financière adaptés aux jeunes publics.
L’évaluation porte sur les sources citées dans le texte, pas sur la véracité des faits rapportés. Là où les autres médias placent une bio d’auteur, Commons place sa méthode.